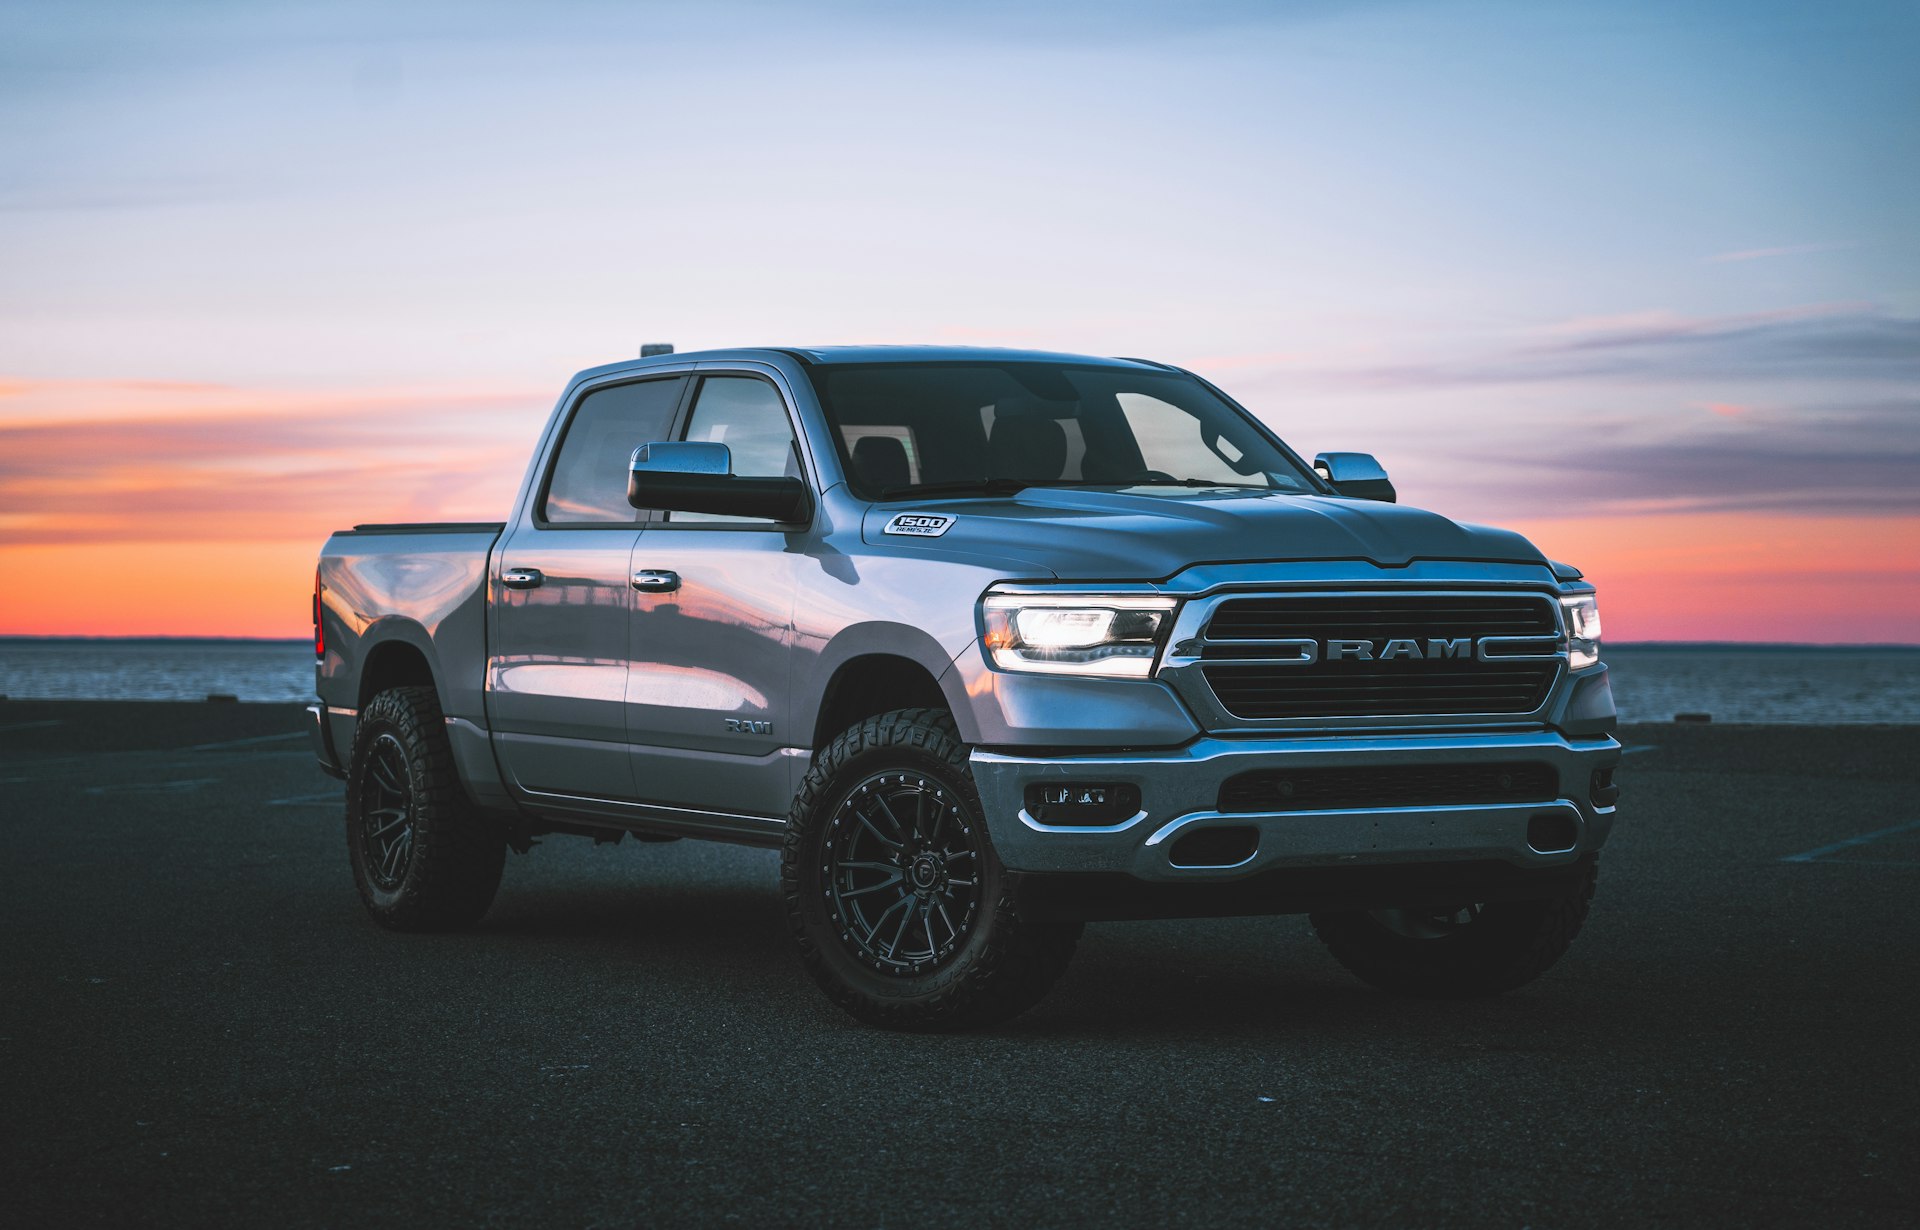
Quem dirige uma picape ou caminhonete sabe que esse tipo de veículo tem um perfil bem particular. Ele é maior, costuma ter valor de mercado elevado e muitas vezes é usado tanto para trabalho quanto para lazer. Tudo isso influencia diretamente no preço da apólice, e é por isso que muitos motoristas se surpreendem quando pedem a primeira cotação.
A boa notícia é que existem caminhos claros para entender como esse cálculo funciona e, principalmente, para reduzir o custo sem ficar desprotegido. Neste guia você vai conhecer os fatores que mais pesam no seguro de picape e as estratégias que costumam ajudar a economizar de forma responsável.
1. Por que o seguro de picape costuma ser mais caro
O valor de uma apólice está muito ligado ao risco que a seguradora enxerga e ao custo de reparo do veículo. Picapes e caminhonetes tendem a ter peças mais caras, maior valor de mercado e um índice de furto que varia conforme o modelo e a região. Esse conjunto de fatores costuma elevar o prêmio em comparação com um carro compacto.
Além disso, o uso do veículo entra na conta. Muitos motoristas escolhem entre estes pontos ao contratar:
- Se a picape é usada para trabalho, transporte de carga ou apenas passeio;
- Onde o veículo dorme, se em garagem fechada ou na rua;
- A quilometragem rodada por mês e as cidades por onde circula;
- O histórico de sinistros e o perfil do condutor principal.

2. Fatores que mais pesam na sua apólice
Cada seguradora tem seu próprio critério, mas alguns elementos aparecem em quase todas as cotações. O modelo e o ano da picape são determinantes, já que definem o valor a ser reposto em caso de perda total. A idade, o tempo de habilitação e o histórico do condutor também influenciam bastante o cálculo final.
O CEP de pernoite é outro ponto importante. Regiões com maior índice de ocorrências costumam gerar prêmios mais altos. Vale entender que a franquia, valor que você paga em caso de acionamento com reparo, também afeta o preço: franquias maiores tendem a baratear a apólice, enquanto franquias reduzidas costumam encarecê-la.
3. Coberturas que fazem sentido para esse tipo de veículo
Uma picape muitas vezes carrega equipamentos, ferramentas ou acessórios instalados, como capota marítima, santo antônio e protetor de caçamba. Nem sempre esses itens estão cobertos automaticamente, então vale conferir se você precisa incluí-los na apólice para evitar surpresas.
Também é interessante avaliar coberturas adicionais conforme o seu uso real. Assistência 24 horas com reboque compatível com o peso do veículo, proteção contra terceiros e cobertura para vidros e faróis costumam ser úteis. Ajustar a apólice ao seu dia a dia evita pagar por serviços que você não usa e garante o que realmente importa.
Um erro comum é contratar a apólice mais barata sem verificar o que ela cobre. Uma picape mal segurada pode gerar um prejuízo bem maior do que a economia feita no prêmio.

4. Como economizar sem abrir mão da proteção
A primeira dica é comparar cotações em mais de uma seguradora, já que os critérios variam e o mesmo veículo pode ter preços bem diferentes. Manter a picape em garagem, instalar rastreador quando indicado e informar o uso real do veículo com honestidade também ajudam a compor um perfil de menor risco.
Outra estratégia é revisar as coberturas anualmente. Conforme a picape envelhece, o valor de mercado cai e algumas proteções podem ser ajustadas. Se quiser aprofundar as táticas gerais de redução de custo, vale conferir nosso guia sobre como economizar no seguro do carro, que traz dicas aplicáveis a qualquer perfil.
5. Erros que encarecem a apólice
Muitos motoristas acabam pagando mais caro por deslizes que poderiam ser evitados. Informar dados incorretos no questionário de perfil, por exemplo, pode até baratear a cotação inicial, mas gera problemas sérios na hora de acionar o seguro. A recomendação é sempre preencher tudo com exatidão.
Outro erro frequente é não avaliar a relação entre franquia e prêmio de forma consciente. Escolher uma franquia muito baixa só faz sentido se você acredita que vai acionar o seguro com frequência. Para quem dirige com cautela, uma franquia intermediária costuma equilibrar melhor o custo mensal e o valor pago em um eventual reparo.
6. Vale a pena consultar o valor de mercado antes de contratar
Antes de fechar qualquer apólice, é útil saber quanto vale a sua picape hoje. Esse valor é a base para várias coberturas e ajuda você a avaliar se a proposta faz sentido. Uma consulta rápida evita contratar proteção acima ou abaixo do necessário.
Você pode verificar essa referência usando nossa calculadora Fipe antes de pedir as cotações. Com o valor em mãos, fica mais fácil negociar, comparar propostas e entender se o prêmio cobrado está condizente com o seu veículo e o seu perfil de motorista.
Perguntas Frequentes
O seguro de picape é sempre mais caro que o de um carro comum?
Não necessariamente, mas costuma ser, porque o valor de mercado e o custo de reparo tendem a ser maiores. O preço final depende do modelo, do seu perfil, da região e das coberturas escolhidas, então vale sempre comparar cotações.
Acessórios instalados na picape estão cobertos automaticamente?
Nem sempre. Itens como capota, santo antônio e equipamentos de trabalho podem exigir inclusão específica na apólice. Confira com a seguradora quais acessórios estão contemplados para evitar surpresas em caso de sinistro.
Usar a picape para trabalho muda o valor do seguro?
Sim, o uso profissional pode alterar o cálculo, já que muda a exposição a riscos. Informe corretamente como você utiliza o veículo, pois dados incorretos podem gerar recusa de cobertura na hora de acionar o seguro.