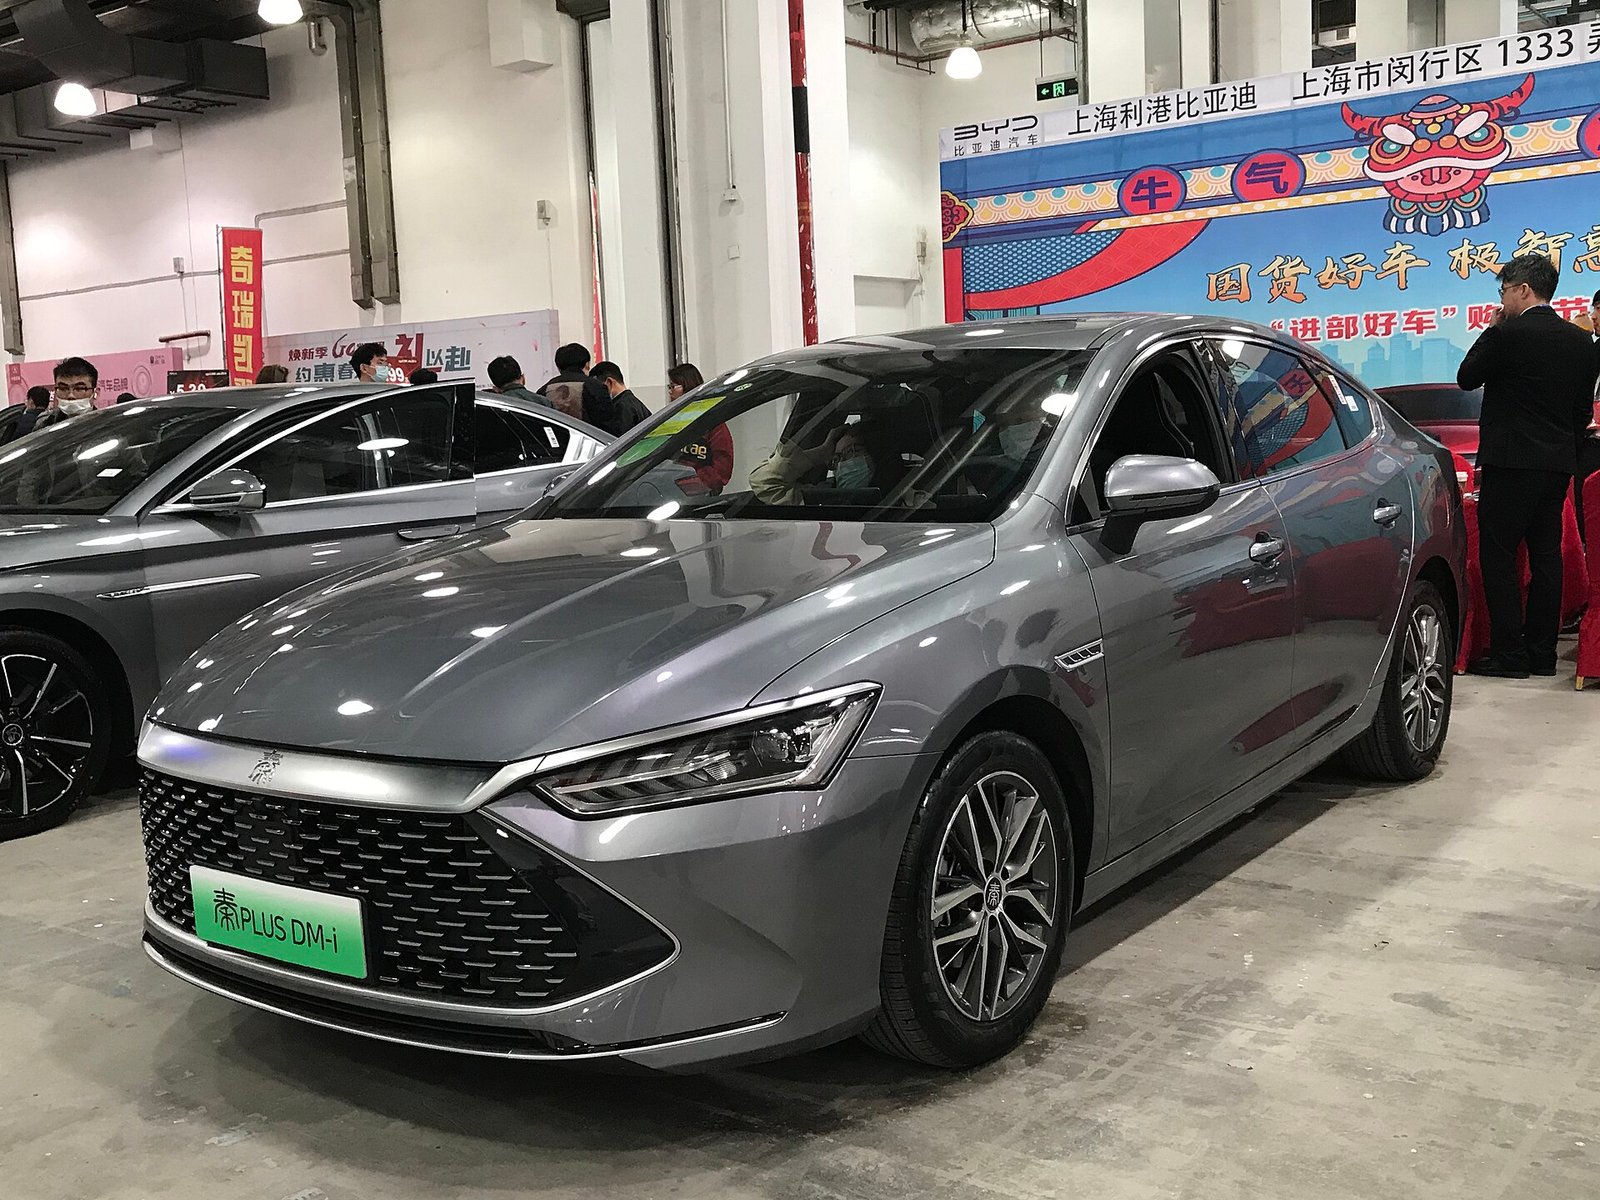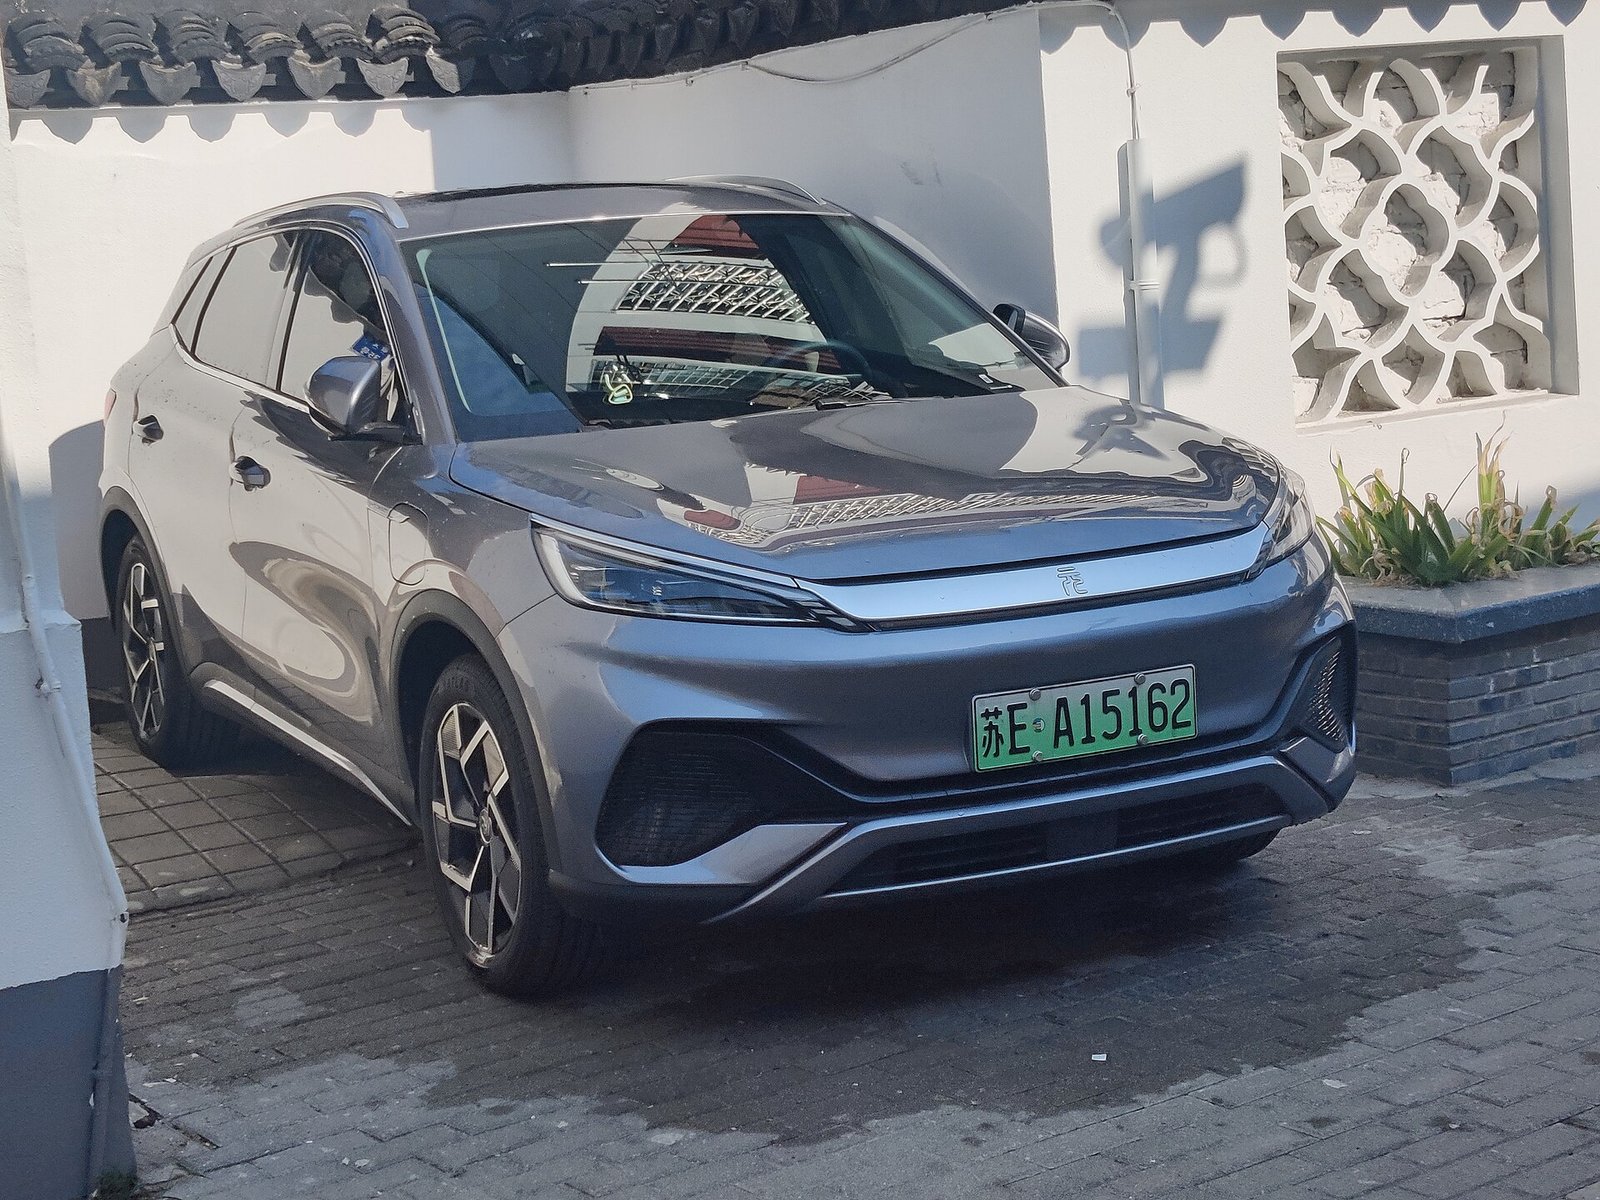
Comprar um carro elétrico deixou de ser coisa de futuro distante e a BYD ajudou nessa mudança de percepção no Brasil. Modelos como o Dolphin e o Song Plus colocaram a marca chinesa no radar de quem quer trocar de veículo, mas o preço de entrada ainda assusta. É aí que o financiamento entra como ferramenta para transformar um valor alto em parcelas que cabem no orçamento.
O problema é que financiar um elétrico não é igual a financiar um carro a combustão. O valor do bem costuma ser mais elevado e a taxa que você consegue faz uma diferença enorme no fim das contas. Neste guia, vou explicar o que pesa na negociação e como chegar mais perto da melhor taxa possível, sem promessas mágicas de aprovação garantida.
1. Como funciona o financiamento de um elétrico
Na prática, o financiamento de um BYD segue a mesma lógica de qualquer veículo. Você dá uma entrada, o banco cobre o restante e você paga em parcelas mensais com juros. A modalidade mais comum é o CDC, o Crédito Direto ao Consumidor, no qual o próprio carro fica como garantia da dívida por meio da alienação fiduciária até a quitação.
A diferença fica no valor envolvido. Como um elétrico costuma custar mais do que um carro popular, o montante financiado tende a ser maior, o que amplia o impacto dos juros. Por isso, entender cada componente do contrato deixa de ser detalhe e vira algo que afeta quanto você vai desembolsar ao longo dos anos.

2. O que é o CET e por que ele importa mais que a taxa
Muita gente olha só para a taxa de juros mensal e para por aí. O número que realmente conta é o CET, o Custo Efetivo Total. Ele reúne juros, tarifas de cadastro, seguros embutidos, impostos e qualquer outro encargo do contrato, mostrando o custo real do dinheiro que você está pegando emprestado.
Duas propostas com a mesma taxa aparente podem ter CET bem diferente por causa de tarifas escondidas. Antes de assinar, exija a planilha completa e compare sempre pelo CET. Em geral, é esse indicador que revela se a oferta continua boa quando você lê as letras miúdas.
3. O que influencia a taxa que você recebe
A taxa não é um número fixo e igual para todos. Ela varia conforme o seu perfil e conforme as condições do momento. Alguns fatores costumam pesar bastante na hora em que a instituição define o quanto vai cobrar de você.
- Seu score de crédito e o histórico de pagamentos em atraso ou em dia.
- O tamanho da entrada, já que uma entrada maior reduz o risco para o banco.
- O prazo escolhido, porque parcelas mais longas costumam vir com juros maiores.
- O relacionamento que você já tem com o banco, incluindo conta e investimentos.
- O cenário macroeconômico e a taxa básica de juros no período da contratação.
Vale saber que carros elétricos têm boa liquidez de revenda em muitos casos, o que pode ajudar na garantia. Ainda assim, cada instituição avalia isso à sua própria maneira, então não conte com desconto automático.

4. A importância da entrada e do prazo
A entrada funciona como um freio para o custo total. Quanto mais você adianta, menor o valor financiado e menor o peso dos juros. Dar uma entrada robusta em um elétrico BYD, que já parte de um preço mais alto, reduz de forma sensível o que você paga ao longo do contrato.
O prazo é a outra ponta dessa balança. Parcelas em muitos meses parecem confortáveis, mas escondem um total pago bem maior. Encontre um equilíbrio entre uma parcela que não sufoque o seu mês e um prazo que não faça você pagar quase dois carros no fim.
5. Onde buscar as melhores condições
Não se prenda à primeira proposta da concessionária. O financiamento oferecido no balcão pode ser prático, mas nem sempre é o mais barato. Bancos, financeiras de montadora, cooperativas de crédito e plataformas digitais competem por esse cliente, e essa concorrência trabalha a seu favor.
Peça simulações em pelo menos três lugares diferentes e leve as propostas de um para o outro. Muitas vezes uma instituição melhora a oferta quando percebe que você tem uma alternativa na mão. Essa pesquisa dá trabalho, mas costuma render economia real.
A melhor taxa raramente aparece na primeira conversa. Ela nasce da comparação paciente entre propostas e do cuidado de ler o CET antes da assinatura.
6. Erros comuns que encarecem o financiamento
Um dos deslizes mais frequentes é fechar negócio olhando apenas para o valor da parcela. Uma parcela pequena com prazo enorme pode significar um custo total assustador. Outro erro é aceitar seguros e serviços embutidos sem questionar, já que muitos são opcionais e inflam o CET.
Também é arriscado comprometer uma fatia grande da renda mensal com a parcela. Especialistas costumam sugerir manter as dívidas dentro de um limite confortável da renda. Antes de assumir o compromisso, confira se vale a pena investir em um elétrico agora lendo nossa análise sobre se vale a pena comprar BYD e conheça a marca em nosso panorama sobre a BYD no Brasil.
Perguntas Frequentes
Financiar um carro elétrico tem juros diferentes de um a combustão?
Nem sempre. A taxa depende muito mais do seu perfil de crédito, da entrada e do prazo do que do tipo de motor. Em geral, o que muda é o valor financiado, mais alto no elétrico, o que amplia o efeito dos juros.
Vale a pena dar uma entrada grande em um BYD?
Costuma valer, sim. Uma entrada maior reduz o montante financiado e diminui o total de juros pagos. Só cuidado para não comprometer toda a sua reserva de emergência para baixar a parcela.
Consigo aprovação garantida se meu score for baixo?
Não existe aprovação garantida. Um score baixo tende a resultar em taxas mais altas ou até em negativa. Melhorar o histórico de crédito antes de solicitar o financiamento costuma abrir condições bem melhores.