Depois da alegria de comprar um carro elétrico BYD vem uma dúvida bem prática: quanto vou pagar de seguro? Essa pergunta ganha importância nos elétricos, porque a tecnologia embarcada, o valor do veículo e principalmente a bateria mudam a forma como as seguradoras enxergam o risco. Ignorar esse custo na hora de fechar a compra pode pesar no bolso.
A boa notícia é que o mercado de seguros para elétricos amadureceu e hoje existem opções competitivas. A má notícia é que o preço varia muito de uma seguradora para outra. Neste artigo, explico o que entra nessa conta, por que a bateria é peça central e o que fazer para pagar menos sem abrir mão de uma boa cobertura.
1. Por que o seguro de um elétrico costuma ser diferente
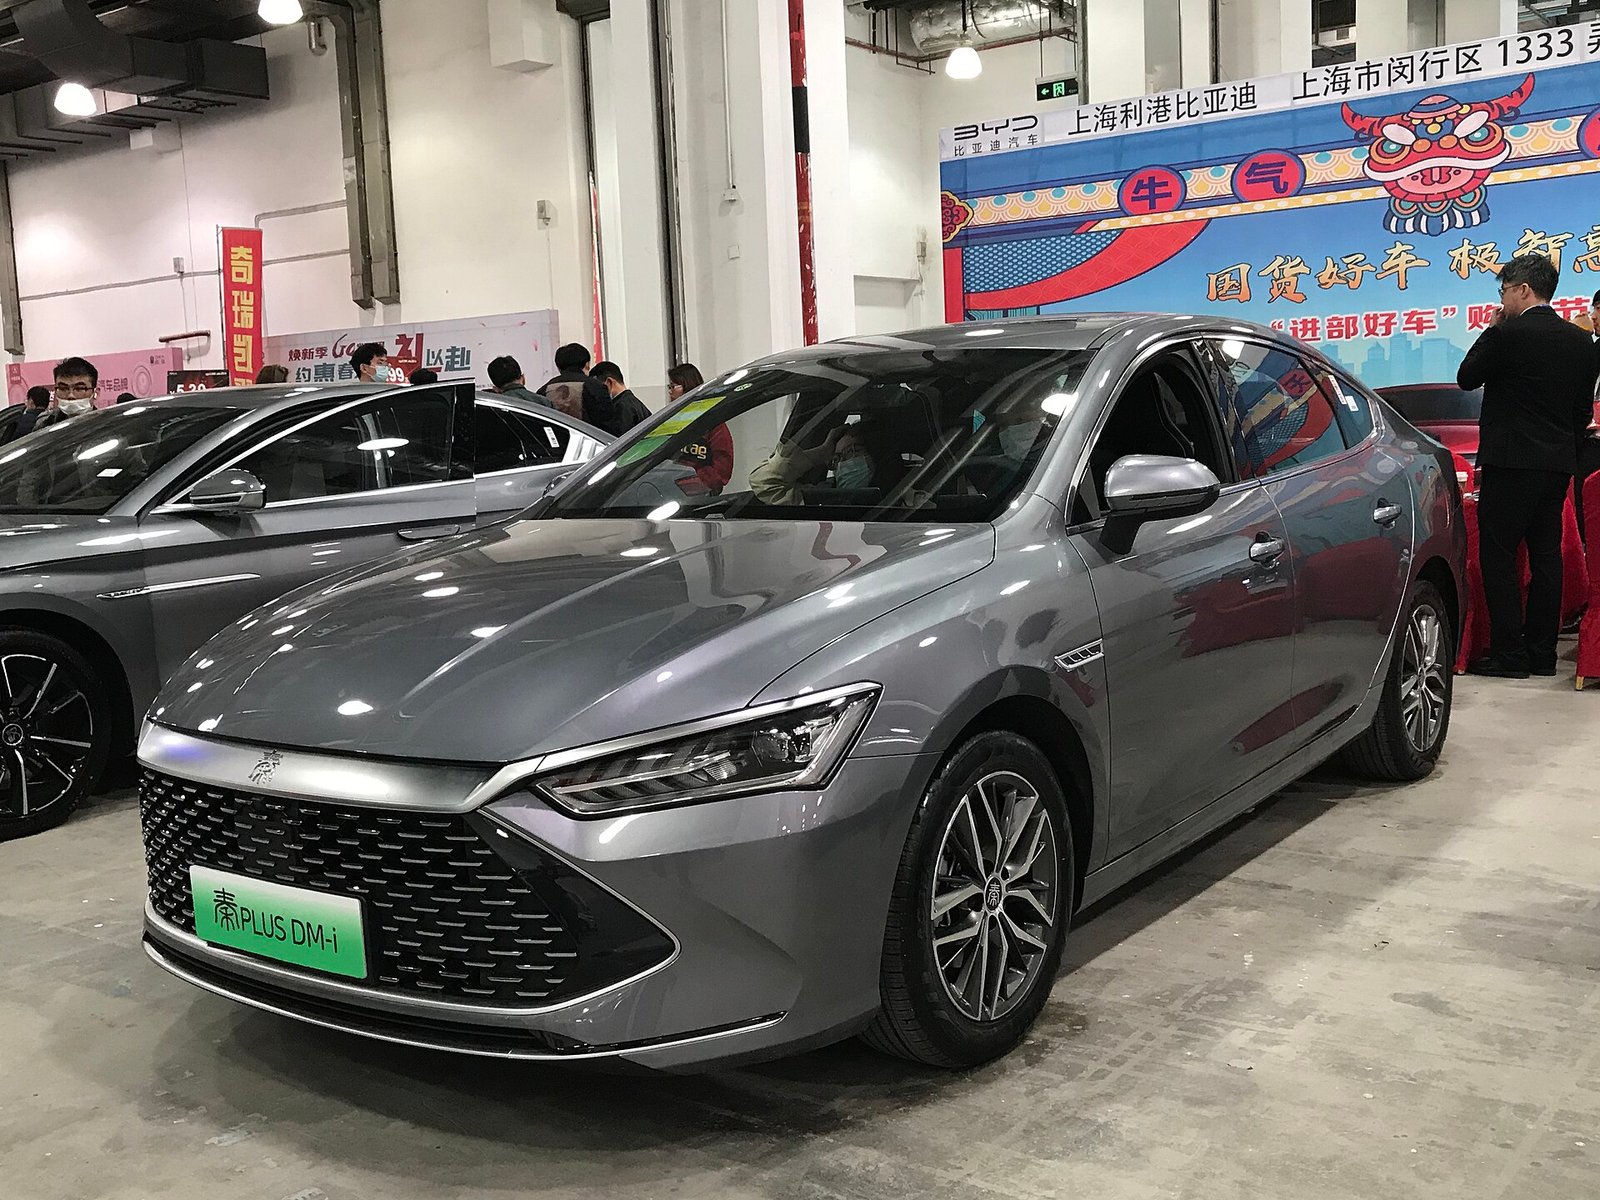
O seguro de qualquer carro reflete o risco que a seguradora assume. Em um elétrico BYD, esse cálculo considera o valor de reposição, a disponibilidade de peças e o custo de reparos especializados. Como a tecnologia é mais recente, alguns serviços ainda são feitos por oficinas específicas, o que pode influenciar o preço da apólice.
Isso não significa que seja sempre mais caro. Em muitos casos, o valor fica em uma faixa parecida com a de carros a combustão de preço equivalente. O ponto é que a lógica de precificação tem particularidades, e entendê-las ajuda você a comparar propostas com mais critério.

2. O papel da bateria no valor da apólice
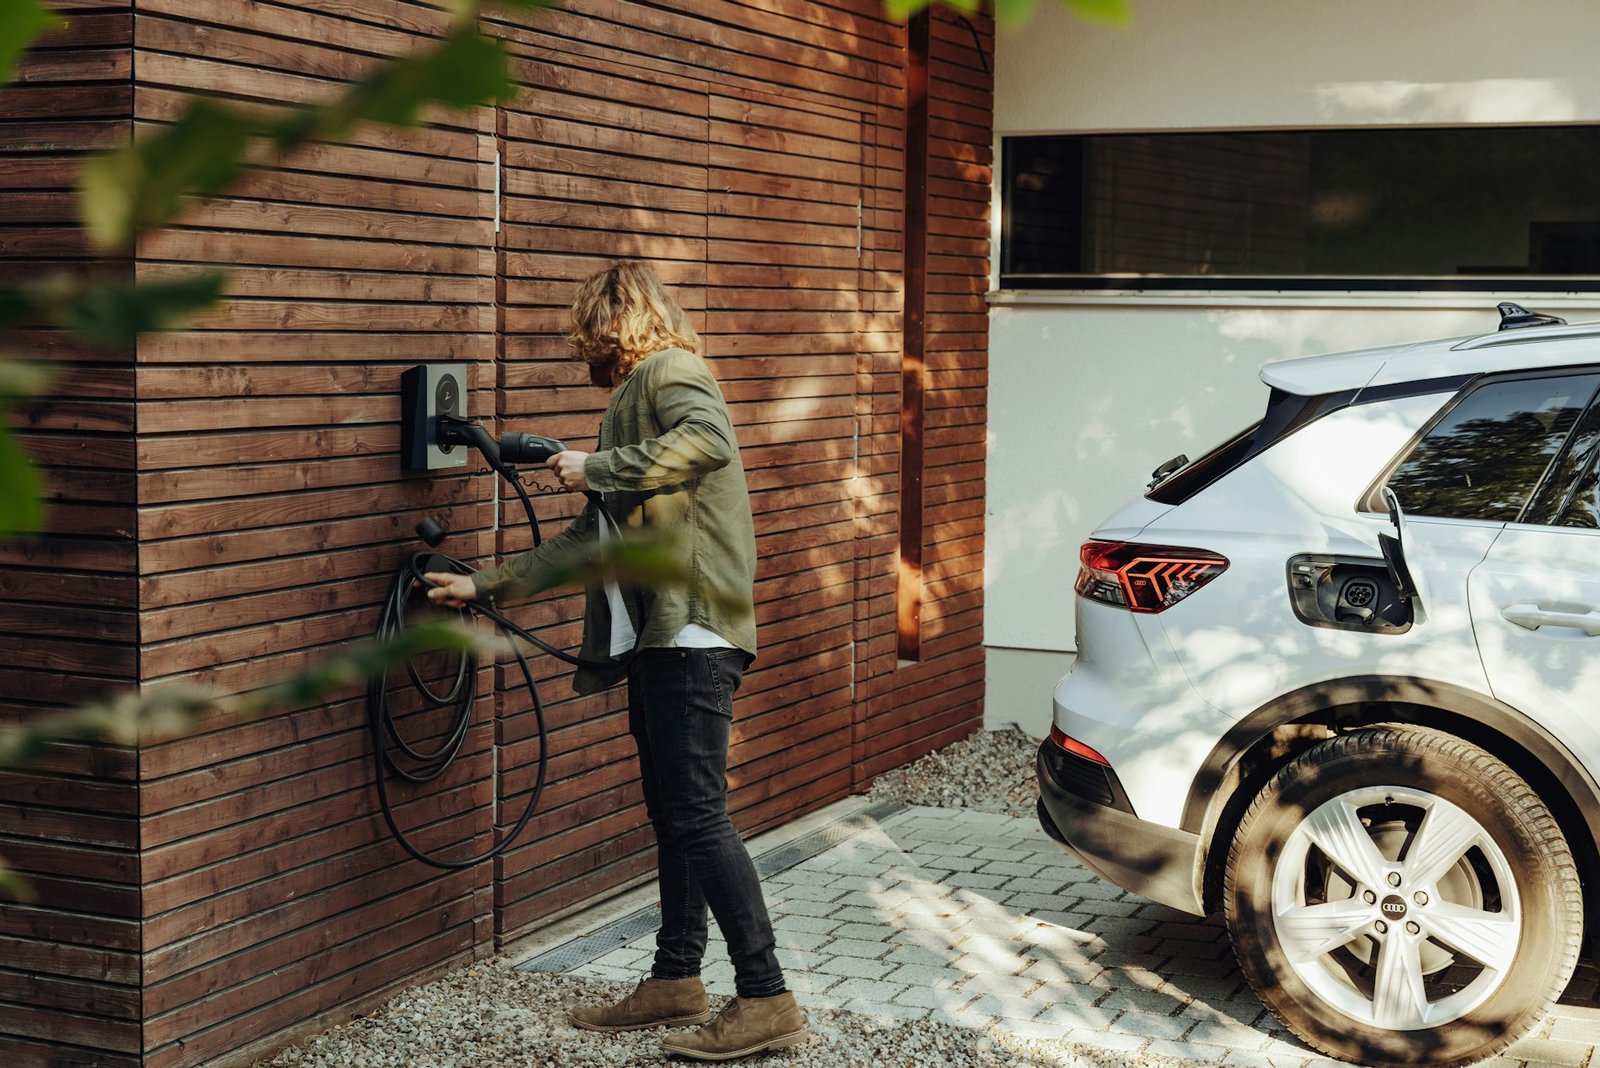
A bateria é o componente mais caro de um carro elétrico e por isso ela pesa de forma direta no seguro. Em caso de acidente que a comprometa, o custo de substituição costuma ser elevado, o que a seguradora leva em conta ao definir o prêmio. Alguns contratos detalham como tratam danos à bateria, então vale ler essa parte com atenção.
Antes de fechar, pergunte de forma clara se a cobertura contempla a bateria e em quais condições. Esse cuidado evita surpresas no momento em que você mais precisa do seguro. Quanto mais transparente a seguradora for sobre esse item, mais confiança você pode ter na apólice.
3. O que faz o preço variar de pessoa para pessoa
Duas pessoas com o mesmo BYD podem receber cotações bem diferentes. Isso acontece porque a seguradora avalia o perfil de quem dirige e as condições de uso. Vários fatores entram nessa análise e conhecê-los ajuda a entender sua cotação.
- Idade, tempo de habilitação e histórico de sinistros do condutor.
- Cidade onde o carro circula e onde fica guardado durante a noite.
- Uso de garagem em casa e no trabalho, que reduz o risco de furto.
- Quilometragem rodada por ano e finalidade de uso do veículo.
- Coberturas escolhidas e o valor da franquia contratada.
Perceba que boa parte desses fatores está sob o seu controle. Informar os dados com honestidade é fundamental, pois qualquer divergência pode gerar problema na hora de acionar o seguro. Um perfil considerado de menor risco costuma acessar preços mais amigáveis.

4. Entendendo a franquia
A franquia é o valor que você paga do próprio bolso quando aciona o seguro em determinados sinistros. Ela funciona como um ponto de equilíbrio: franquias mais altas costumam baratear a apólice, enquanto franquias mais baixas encarecem o prêmio. Não existe escolha certa universal, existe a que combina com o seu bolso.
Pense em como você usaria o seguro na prática. Se dificilmente acionaria por pequenos reparos, uma franquia maior pode reduzir o custo. Se prefere tranquilidade para qualquer imprevisto, talvez valha pagar mais por uma franquia reduzida. O importante é decidir com consciência.
5. Estratégias práticas para economizar
Economizar no seguro começa pela pesquisa. Cotar em várias seguradoras e com corretores diferentes revela variações expressivas pela mesma cobertura. Nunca aceite a primeira cotação como se fosse a única, porque quase sempre há espaço para melhorar.
Outras medidas ajudam bastante, como usar garagem, instalar rastreador quando fizer sentido e ajustar as coberturas ao seu uso real. Como o elétrico tende a manter valor de revenda interessante, avalie também nosso conteúdo sobre se vale a pena comprar BYD para dimensionar o custo total de ter o carro. Vale ainda revisar a apólice todo ano, já que seu perfil e o valor do veículo mudam com o tempo.
O seguro mais barato não é o que tem o menor número na cotação, e sim o que protege de verdade aquilo que mais custa caro no seu elétrico: a bateria e o próprio carro.
6. Cuidados antes de assinar a apólice
Leia o contrato inteiro, inclusive as exclusões. É ali que costuma estar escrito o que a seguradora não cobre, e descobrir isso só no momento do sinistro é frustrante. Confira prazos de assistência, condições de carro reserva e como funciona o atendimento em caso de pane, algo relevante para quem depende do veículo no dia a dia.
Verifique também a reputação da seguradora em pagamento de sinistros, porque preço baixo não vale nada se a empresa complica na hora de indenizar. Se quiser conhecer melhor o modelo antes de segurá-lo, dê uma olhada na nossa análise do BYD Dolphin. Com informação na mão, você assina com muito mais segurança.
Perguntas Frequentes
Seguro de carro elétrico é sempre mais caro?
Nem sempre. O valor varia conforme o modelo, o perfil do condutor e a seguradora. Em muitos casos, fica em faixa parecida com a de carros a combustão de preço equivalente, então o ideal é cotar antes de tirar conclusões.
A bateria do BYD está coberta pelo seguro?
Depende do contrato. Algumas apólices detalham como tratam danos à bateria e outras têm condições específicas. Por ser o item mais caro do carro, vale confirmar essa cobertura de forma clara antes de fechar.
Vale a pena baixar coberturas para economizar?
Só até certo ponto. Ajustar coberturas ao uso real é sensato, mas cortar proteções essenciais pode sair caro em um imprevisto. O equilíbrio ideal costuma vir de uma apólice enxuta que ainda cobre os riscos que mais preocupam você.