Ter um Fiat na garagem traz praticidade, mas junto vem uma despesa que muita gente subestima: o seguro. O valor da apólice varia bastante de um motorista para outro, mesmo quando o carro é exatamente o mesmo modelo. Entender por que isso acontece é o primeiro passo para não pagar mais do que o necessário nem ficar exposto a riscos.
A boa notícia é que dá para influenciar o preço com escolhas conscientes. Perfil do condutor, tipo de cobertura, franquia e até onde o carro dorme à noite pesam no cálculo. Neste guia, a proposta é explicar de forma direta como funciona o seguro de um Fiat e quais atitudes costumam ajudar a economizar sem abrir mão da proteção que importa.
1. Como a seguradora calcula o preço
O prêmio do seguro, que é o valor que você paga, nasce de uma análise de risco. A seguradora avalia a chance de acontecer um sinistro e o quanto isso custaria a ela. Por isso, o preço de um Fiat popular tende a ser diferente do de um modelo mais visado por ladrões ou com peças mais caras.
Além do carro, entram na conta dados do motorista e do uso do veículo. Idade, tempo de habilitação, histórico de acidentes e a região onde você mora influenciam bastante. Duas pessoas com o mesmo Fiat podem receber cotações bem distintas justamente por causa desses fatores individuais. Por isso é comum que a mesma versão tenha preços bem variados de uma região para outra.

2. O que a franquia representa no seu bolso
A franquia é o valor que você paga do próprio bolso quando aciona o seguro para um reparo coberto. Se a franquia é alta, o prêmio anual costuma ficar mais barato, porque você assume uma parte maior do risco. Se é baixa, o prêmio tende a subir na mesma proporção.
Escolher a franquia certa é um equilíbrio pessoal. Quem tem uma reserva para cobrir um imprevisto pode optar por uma franquia maior e pagar menos ao longo do ano. Já quem prefere previsibilidade tende a aceitar um prêmio mais alto em troca de uma franquia reduzida. Não existe resposta única, e sim a que combina com o seu bolso.
3. Coberturas que realmente importam
Nem todo seguro é igual, e comparar apenas o preço pode sair caro depois. Vale entender o que cada apólice cobre antes de fechar. Algumas proteções são consideradas essenciais pela maioria dos motoristas:
- Colisão, incêndio e roubo, que formam a base da proteção do veículo.
- Danos a terceiros, que cobrem prejuízos causados a outras pessoas e carros.
- Assistência 24 horas, útil para guincho, pane seca e troca de pneu.
- Carro reserva, que evita ficar a pé durante um reparo demorado.
Coberturas extras, como proteção de vidros ou danos por eventos da natureza, podem valer a pena dependendo da sua rotina. O importante é escolher com base no seu uso real, e não contratar tudo por medo nem cortar o essencial só para economizar. É esse equilíbrio que garante uma proteção útil sem inflar o valor da apólice além da conta.

4. Fatores que fazem o preço subir
Alguns elementos empurram o valor da apólice para cima quase sempre. Modelos mais procurados por criminosos, regiões com alto índice de roubo e motoristas jovens com pouca experiência costumam receber cotações mais salgadas. O uso intenso do carro, como quem roda muito por trabalho, também pesa.
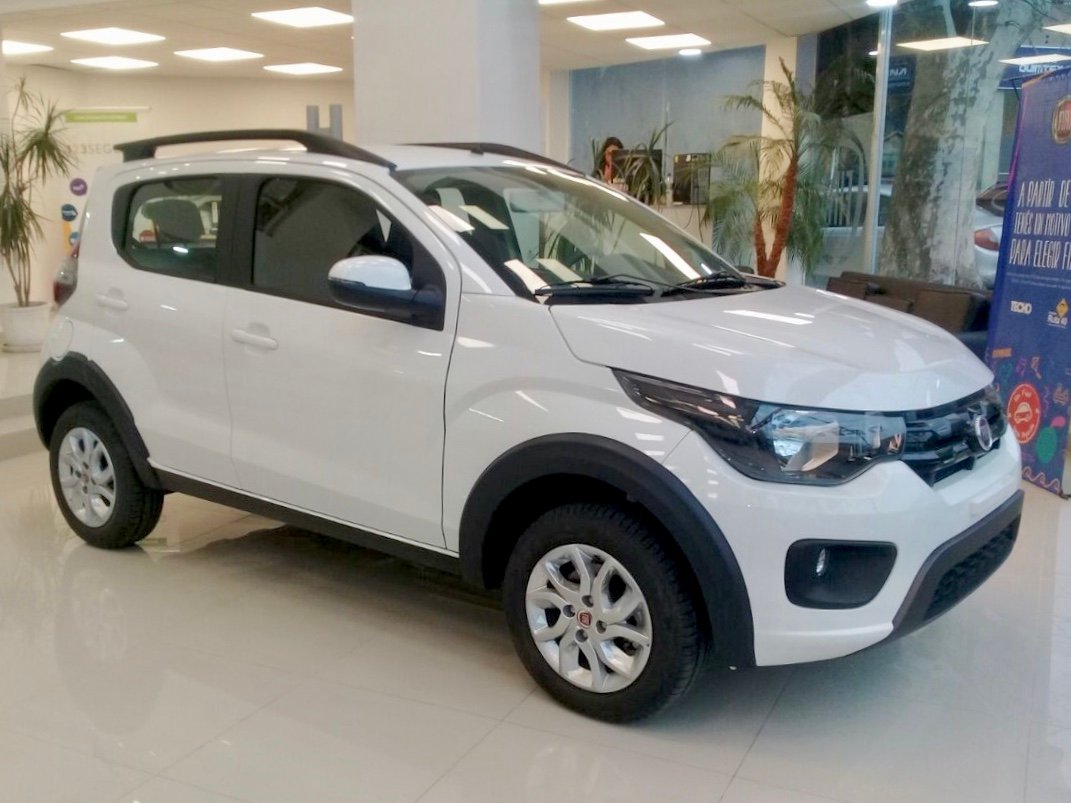
Vale lembrar que carros com peças mais caras ou difíceis de repor tendem a ter seguro mais alto. Antes de comprar, quem compara se o Fiat Mobi vale a pena em relação a outros modelos já consegue ter uma ideia de como o perfil do carro afeta o custo do seguro no dia a dia.
5. Dicas práticas para economizar
Cotar em várias seguradoras e usar corretores diferentes é a atitude que mais costuma render economia. Os preços variam bastante entre empresas para o mesmo perfil, então pesquisar sempre vale a pena. Renovar no automático, sem comparar, é um erro comum que custa dinheiro.
Outras medidas ajudam a reduzir o prêmio, como instalar rastreador, guardar o carro em garagem fechada e manter o histórico de condutor limpo. Programas que consideram o perfil de quem dirige também podem premiar motoristas cuidadosos com descontos ao longo do tempo. Vale também revisar a apólice a cada ano, já que a situação do condutor e a avaliação de risco mudam com frequência.
O seguro mais barato nem sempre é o melhor negócio. O ideal é buscar o equilíbrio entre um prêmio justo, uma franquia que você consegue pagar e coberturas que fazem sentido para a sua rotina.
6. Erros comuns na hora de contratar
Um dos deslizes mais frequentes é informar dados errados no questionário de risco, como dizer que o carro dorme na garagem quando fica na rua. Além de pagar um prêmio que não reflete a realidade, isso pode gerar problemas na hora de acionar o seguro. Sempre preencha as informações com honestidade.
Outro erro é olhar só o preço e ignorar a reputação da seguradora no atendimento a sinistros. De nada adianta economizar se a empresa complica o reembolso quando você mais precisa. Planejar o orçamento do carro por inteiro, incluindo manutenção do Fiat, custos e cuidados, ajuda a enxergar o seguro como parte de um todo, e não como um gasto isolado.
Perguntas Frequentes
O seguro de um Fiat popular é sempre mais barato?
Costuma ser mais em conta que o de carros de luxo, mas não é uma regra fixa. O preço depende do modelo específico, da região, do perfil do motorista e do índice de roubo do veículo. Por isso o ideal é cotar antes de tirar conclusões.
Vale a pena escolher uma franquia mais alta?
Pode valer para quem tem uma reserva para cobrir imprevistos, já que a franquia maior costuma baratear o prêmio anual. Quem prefere previsibilidade e não quer desembolsar muito em caso de sinistro tende a optar por uma franquia menor.
Renovar o seguro na mesma empresa garante desconto?
Nem sempre. A fidelidade pode ajudar em alguns casos, mas o mercado muda e outra seguradora pode oferecer condições melhores. O mais seguro é cotar novamente a cada renovação e comparar antes de decidir.